
Revenu fixe à duration courte Mackenzie
Commentaires sur les mandats
T3 2026
À retenir
① Le portefeuille a surpassé son indice de référence, favorisé par sa sous-pondération des obligations fédérales et une duration plus courte malgré les difficultés du côté des obligations provinciales, des obligations de sociétés et des contrats à terme.
② La croissance des bénéfices a eu un effet très positif sur les actions.
③ L’inflation et les coûts de l’énergie ont fait grimper les taux à long terme.
Aperçu du mandat
 Le troisième trimestre a été difficile du point de vue de la duration. Le taux des obligations du Trésor américain à 10 ans est passé de 4,44 % à 5,29 %, alors que les prix élevés de l’énergie, la hausse de taux de septembre de la Réserve fédérale américaine et l’inflation persistante ont fait en sorte que les marchés ont délaissé le scénario d’un assouplissement monétaire. La résilience de l’activité économique aux États-Unis, la poursuite des dépenses en immobilisations liées à l’intelligence artificielle et les émissions massives d’obligations de sociétés ont ajouté de la pression sur le segment à long terme, tandis que le chômage en août s’est maintenu à 4,1 % et que l’inflation des dépenses personnelles de consommation de base est restée à 3 % sur 12 mois.
Le Canada s’est également montré plus résilient que prévu. Les données publiées au cours du trimestre ont révélé une croissance annualisée de 3,3 % au deuxième trimestre, portée par la consommation, les exportations et les investissements, tandis que les révisions démographiques ont atténué certaines préoccupations à court terme en matière de logement. L’abordabilité, l’endettement des ménages et le refinancement hypothécaire demeurent toutefois des contraintes, et l’équipe s’attend à ce que tout cycle de resserrement de la Banque du Canada soit superficiel.
Le portefeuille global a inscrit un rendement brut de -0,53 % au troisième trimestre, comparativement à 0,81 % pour l’indice MSCI EAEO. La sélection des titres dans le secteur de la santé, en particulier dans les produits pharmaceutiques, a le plus nui au rendement, tandis que les services aux collectivités ont également pesé sur le rendement. L’industrie a contribué au rendement grâce à la sélection judicieuse des titres, menée par Recruit, et certains placements financiers, dont Resona, ont également soutenu les résultats relatifs.
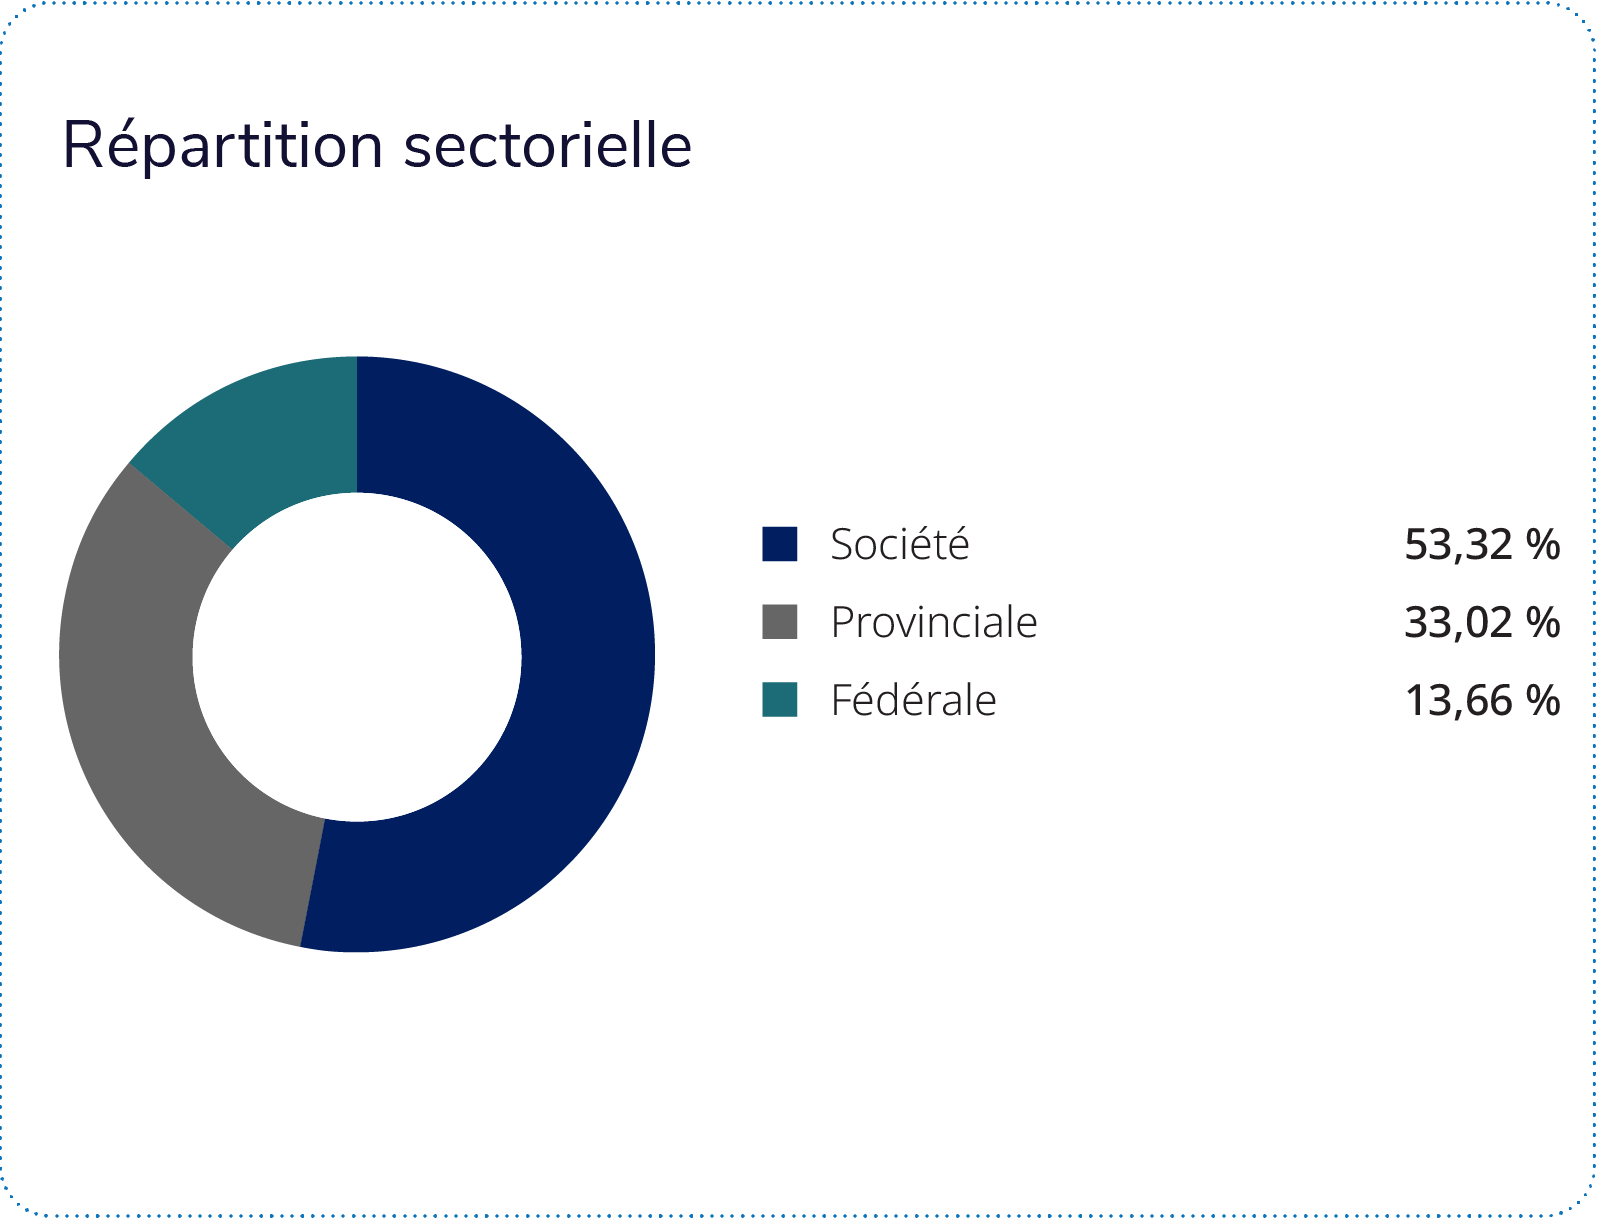
Une surpondération prononcée des obligations de sociétés et une sous-pondération des obligations gouvernementales ont été maintenues. L’exposition aux titres de sociétés s’est établie à 67 % en moyenne et à 65 % à la fin du trimestre, comparativement à 31,6 % et à 31,4 %, respectivement, pour l’indice de référence. La pondération des obligations gouvernementales s’est établie à 31,2 % en moyenne et à 34,3 % à la fin du trimestre, contre 68,4 % et 68,6 %, respectivement, pour l’indice de référence. La duration effective moyenne était de 2,78 ans, légèrement inférieure à celle de l’indice de référence à 2,82 ans.
À la fin du trimestre, la pondération des titres de sociétés était moins élevée et celle des obligations gouvernementales était plus élevée qu’au début de la période. Au sein des obligations gouvernementales, les obligations provinciales sont demeurées surpondérées et les obligations fédérales sont restées nettement sous-pondérées, ce qui a rendu le rendement du portefeuille plus exposé aux écarts de taux des provinces, mais moins sensible au délestage du marché fédéral.
Malgré le rendement absolu négatif des titres à revenu fixe canadiens à court terme au cours du trimestre, le portefeuille a surpassé son indice de référence. Les placements dans les obligations gouvernementales ont été la principale source de valeur relative, principalement en raison de la sous-pondération des obligations fédérales, dans un contexte de hausse des taux. Cet effet positif a été partiellement neutralisé par les résultats négatifs des obligations provinciales, des obligations de sociétés, des contrats à terme sur obligations canadiennes à cinq ans et des contrats à terme sur devises. Les effets de la répartition et de la sélection des titres ont été favorables dans l’ensemble, tandis que les effets de change ont légèrement nui au rendement.
Mandat : Aperçu du mandat Revenu fixe à duration courte Mackenzie
Contributeurs au rendement
La sous-pondération des obligations fédérales est le facteur qui a le plus contribué au rendement. Les obligations fédérales représentaient environ 10,2 % du portefeuille en moyenne, comparativement à 51,4 % de l’indice de référence, et la duration moyenne légèrement plus courte du portefeuille a contribué à limiter les pertes, car la courbe de rendement a été réévaluée à la hausse.
Certains placements à court terme dans les secteurs de la finance, de l’immobilier et de l’énergie ont généré un revenu et un rendement relatif positifs. Les expositions aux prêts bancaires et aux instruments dérivés ont également légèrement renforcé le rendement.
Freins au rendement
Les obligations provinciales ont le plus pesé sur le rendement, en raison de la surpondération des titres du Québec, de l’Alberta et de l’Ontario qui se sont mal comportés. Le volet provincial du portefeuille affichait également une duration plus longue que celle de l’indice de référence, augmentant sa sensibilité à la hausse des taux.
Dans l’ensemble, les placements dans les obligations de sociétés ont nui au rendement, notamment dans les secteurs de la finance, de l’industrie et des infrastructures. Les contrats à terme sur obligations canadiennes à cinq ans et les couvertures sur contrats de change à terme ont également miné les résultats relatifs.
Rendements totaux bruts :
Rendement total ($ CA) | DDT | DDA | 1 AN | 3 ANS | 5 ANS | Depuis la création |
REVENU FIXE À DURATION COURTE MACKENZIE | -0,71
| 0,20
|
Positionnement du mandat
La pondération des titres de sociétés a été réduite de 70,1 % à 65 % au cours du trimestre, tandis que celle des obligations gouvernementales a été augmentée de 29,4 % à 34,3 %. Même après ce changement, le portefeuille est demeuré fortement surpondéré en obligations de sociétés et sous-pondéré en obligations gouvernementales, et a continué d’afficher une duration moyenne légèrement plus courte que celle de l’indice de référence.
L’équipe demeure prudente quant à l’augmentation de la duration pure du portefeuille. L’inflation persistante alimentée par l’énergie, les inquiétudes à l’égard de la dette et du déficit gouvernementaux, ainsi que les émissions continues liées à l’intelligence artificielle devraient entretenir la volatilité des taux. En même temps, des rendements globaux plus élevés rehaussent le revenu offert par les obligations de sociétés, de sorte qu’il est préférable de miser sur les occasions de portage et de valeur relative plutôt que sur une extension généralisée de la duration.
Revue des marchés : La croissance des bénéfices a eu un effet très positif sur les actions
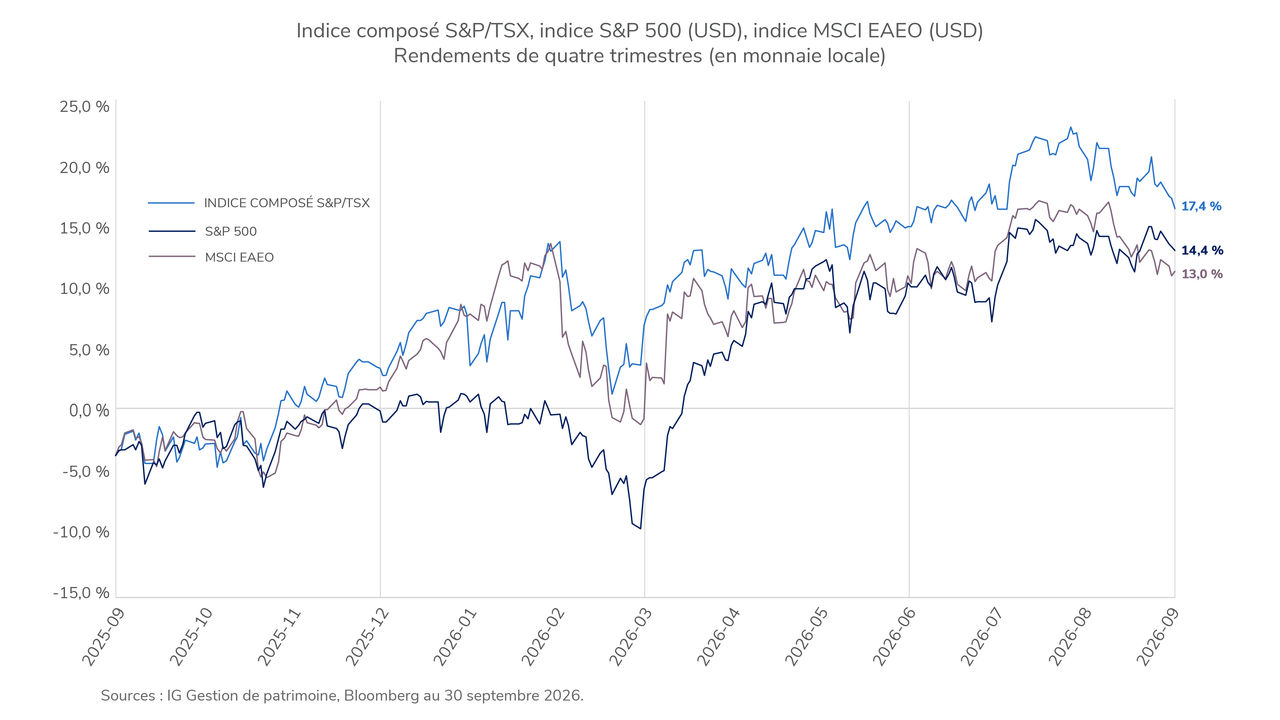
Le troisième trimestre a montré que le cycle économique actuel profite toujours d’un bon soutien, mais que les risques ont changé. La croissance s’est maintenue, les bénéfices se sont améliorés et les investissements des sociétés sont restés solides, mais la hausse des prix du pétrole, l’inflation persistante et l’augmentation des taux à long terme ont rendu la trajectoire plus incertaine. Les actions ont progressé grâce au soutien fondamental des bénéfices, même si les taux plus élevés limitent le potentiel de nouveaux gains.
Les actions canadiennes ont profité des gains dans les secteurs des ressources et de la finance. La hausse des prix du pétrole a soutenu l’énergie, et les sociétés de métaux précieux ont été parmi les plus performantes. Les bénéfices des banques ont tiré parti de l’activité sur les marchés financiers, des revenus des activités de négociation et des coûts modérés du crédit. Les actions américaines ont également progressé, portées par des bénéfices solides et les investissements continus dans la technologie. L’augmentation des taux obligataires a pesé sur les secteurs plus sensibles aux taux d’intérêt.
Les marchés internationaux ont essentiellement fait belle figure, certaines régions de l’Asie bénéficiant de la demande continue dans l’ensemble de la chaîne d’approvisionnement des technologies de l’IA. Les titres à revenu fixe ont subi une pression accrue, car la hausse des taux des obligations gouvernementales a dépassé les taux de coupon, tandis que les titres non gouvernementaux sont demeurés relativement résilients. Dans l’ensemble des marchés, l’opposition entre la vigueur des bénéfices et l’inflation et les taux d’intérêt plus élevés est devenue le principal facteur de tension.
Perspectives : L’inflation et les coûts de l’énergie ont fait grimper les taux à long terme
La récente vigueur des bénéfices a relevé la barre pour la performance future des marchés. Les valorisations des sociétés américaines se situent dans le haut de leur fourchette historique et sont sous pression en raison de la hausse des taux obligataires. Les investisseurs anticipent une forte croissance des bénéfices, ce qui pourrait soutenir les actions à court terme, mais l’ampleur des gains pourrait être limitée.
Il reste deux décisions sur les taux pour la Réserve fédérale américaine et la Banque du Canada d’ici la fin de l’année, et la persistance de l’inflation a poussé les banques centrales à resserrer leur politique. Les taux à long terme continuent de faire pression sur les actions, tout en améliorant le potentiel de revenu des obligations.
Les élections de mi-mandat aux États-Unis pourraient accentuer la volatilité des marchés, mais la période à venir sera façonnée par le cycle économique, l’inflation et les taux d’intérêt.
Si vous avez des questions sur votre stratégie de placement, parlez à votre conseiller ou conseillère IG.
Placements gérés AzurMC fournit des services de gestion discrétionnaire de placements distribués par IG Gestion de patrimoine Inc., courtier en placement (IG Gestion de patrimoine). Nous gérerons vos comptes de Placements gérés Azur de façon distincte, conformément à votre Déclaration de politique de placement et au mandat que vous avez choisi. Les mandats seront gérés par la Société de gestion d’investissement I.G. Ltée et des organisations partenaires. Vous devez faire un placement initial minimum de 150 000 $; veuillez lire la Convention de compte de Placements gérés Azur pour obtenir des renseignements complets, incluant les frais et honoraires.
Ce commentaire pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir, ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis, entre autres, à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu dans les présentes n’est valable qu’au 30 septembre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le présent commentaire est publié par IG Gestion de patrimoine. Il est offert à titre d’information générale seulement. Il ne vise pas à prodiguer des conseils de placement ni à faire la promotion d’un placement donné. Il se peut qu’IG Gestion de patrimoine ou ses fonds communs de placement, ou encore les portefeuilles gérés par nos conseillers externes, détiennent certains des titres mentionnés dans ce texte. Il peut contenir des énoncés prospectifs portant sur la situation des marchés qui sont fondés sur des hypothèses jugées raisonnables au moment de la publication. Aucun effort n’a été ménagé pour assurer l’exactitude de l’information contenue dans ce commentaire à la date de publication. Toutefois, IG Gestion de patrimoine ne garantit ni l’exactitude ni l’exhaustivité de cette information et décline toute responsabilité relativement à toute perte découlant de cette information.
Le rendement antérieur peut ne pas se reproduire, et n’est pas garant du rendement futur. Le rendement réel pourrait varier en raison de certains facteurs, y compris, mais sans s’y limiter, les conditions actuelles du marché, le moment des dépôts et retraits, les restrictions imposées par le (la) client(e), les frais et charges, les considérations fiscales et d’autres circonstances particulières. Rien ne garantit que les objectifs d’un mandat seront atteints et que toute perte sera évitée.
Les marques de commerce, y compris IG Gestion de patrimoine et IG Gestion privée de patrimoine, sont la propriété de la Société financière IGM Inc. et sont utilisées sous licence par ses filiales.
©IGWM Inc. 2026