
Portefeuille privé ProfilMC à mandat discrétionnaire – Équilibré mondial mi-neutre
Commentaires sur les portefeuilles
T3 2026
À retenir
① Le portefeuille a progressé, soutenu par les marchés boursiers mondiaux, alors que la hausse des taux obligataires a donné lieu à un contexte difficile pour les titres à revenu fixe.
② La croissance des bénéfices a eu un effet très positif sur les actions.
③ L’inflation et les coûts de l’énergie ont fait grimper les taux à long terme.
Rendement du portefeuille : T3 2026
| Rendement total | 1 MOIS | 3 MOIS | DDA | 1 AN | 3 ANS | 5 ANS | 10 ANS | Depuis la création (15 mars 2021) |
Portefeuille privé ProfilMC à mandat discrétionnaire – Équilibré mondial mi-neutre (série I) | -0,38
| -0,24
| 7,02
| 8,46
| 12,45
| 7,02
| ||
Aperçu du portefeuille
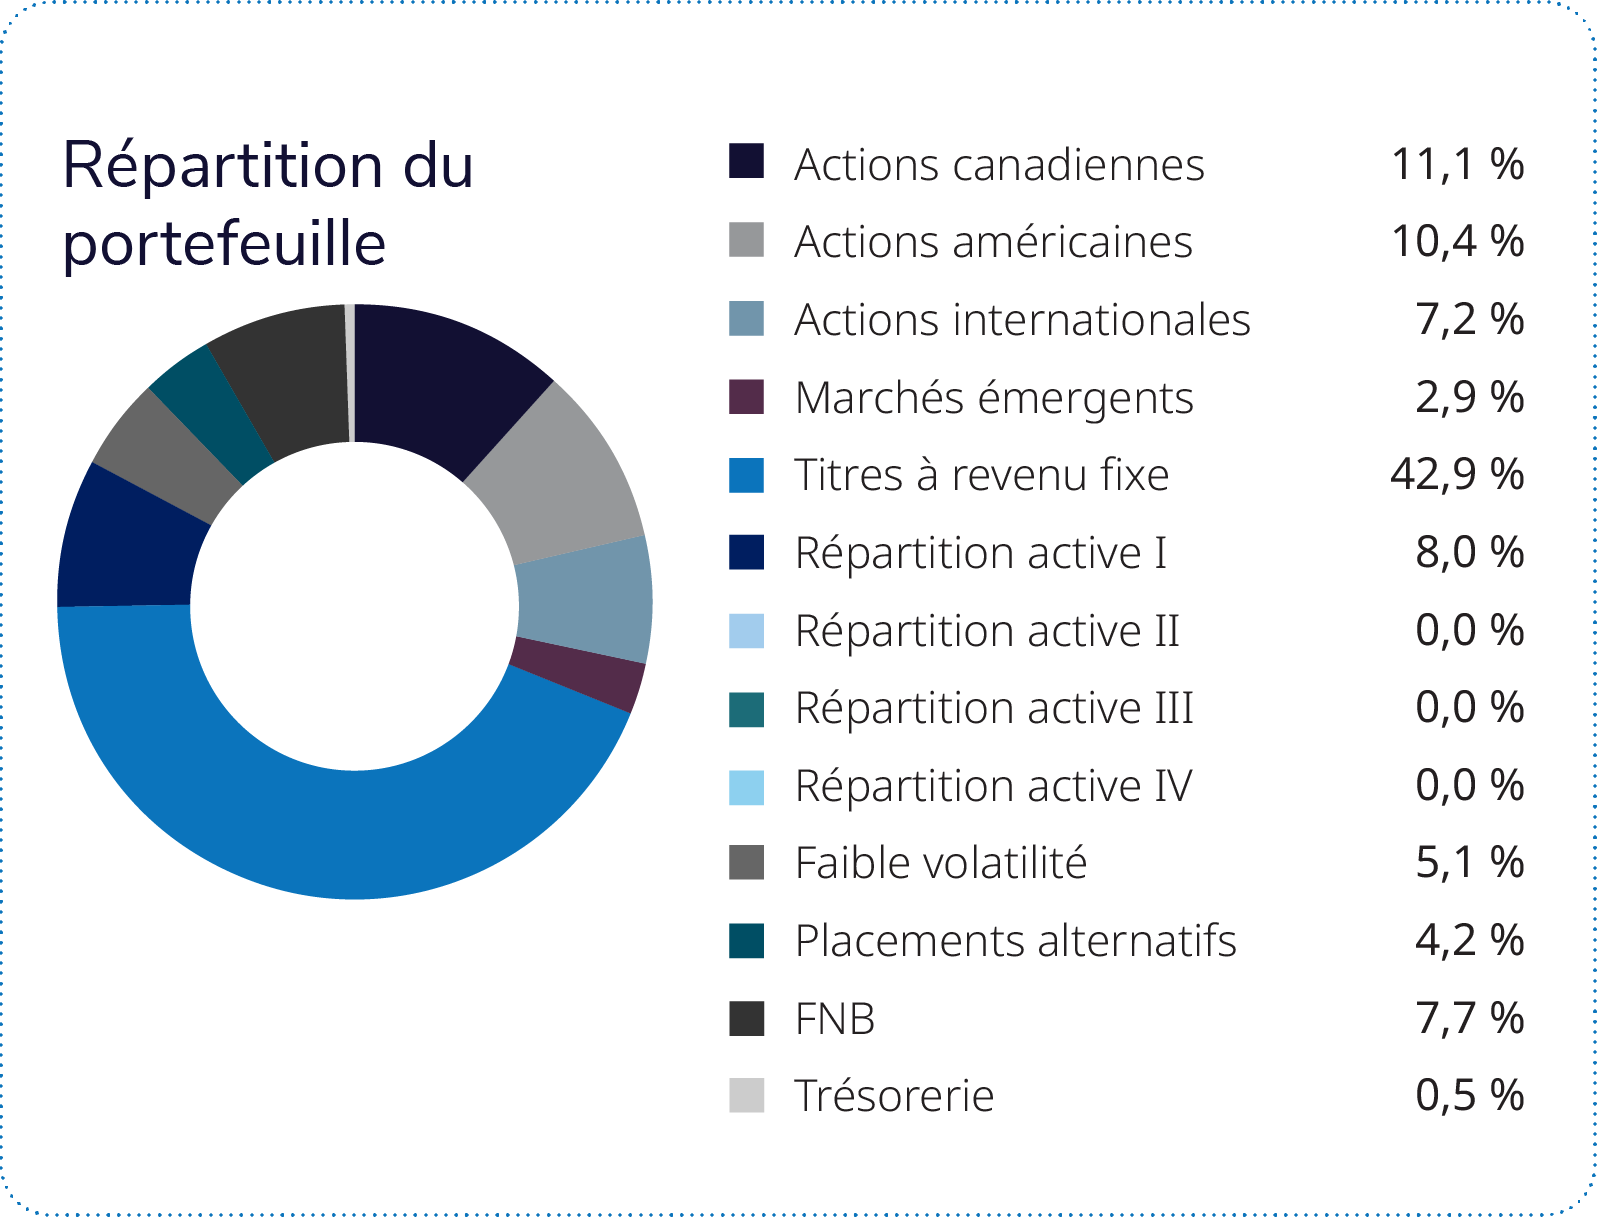
Le Portefeuille privé ProfilMC à mandat discrétionnaire – Équilibré mondial mi-neutre a progressé au cours de la période. Les marchés boursiers mondiaux ont progressé au cours du trimestre, grâce à la résilience des bénéfices des sociétés et aux investissements continus dans les infrastructures d’intelligence artificielle. La progression du marché n’est plus seulement alimentée par un groupe restreint de sociétés technologiques. Les prix élevés de l’énergie ont toutefois contribué à un retour des pressions inflationnistes, tandis que les taux des obligations gouvernementales à long terme ont augmenté au Canada, aux États-Unis et dans les autres marchés développés.
Le contexte boursier mondial positif a soutenu le portefeuille, même si les rendements ont varié d’une région à l’autre. Les actions américaines ont tiré parti de l’intérêt continu des investisseuses et investisseurs pour l’intelligence artificielle et les infrastructures connexes, tandis que les actions canadiennes ont été portées par la vigueur du secteur de l’énergie à mesure que les prix du pétrole augmentaient. Les actions internationales des marchés développés ont produit des résultats mitigés : les actions japonaises ont avancé, alors que les actions européennes ont reculé. Les actions des marchés émergents ont subi des pressions en raison de la faiblesse des sociétés de semi-conducteurs qui ont été bousculées par le délestage plus large du secteur.
Les placements à revenu fixe ont évolué dans un contexte plutôt difficile. La hausse des taux des obligations gouvernementales a fait baisser les cours obligataires, les titres à plus long terme subissant généralement davantage de pression étant donné leur sensibilité plus élevée aux variations des taux d’intérêt. Les obligations mondiales ont également pâti de l’augmentation des taux dans les marchés développés.
La composition diversifiée du portefeuille englobe des obligations canadiennes et mondiales, des titres de créance de sociétés, des placements hypothécaires et immobiliers, ainsi que d’autres placements axés sur le revenu. Elle procure différentes sources de revenu et de diversification, bien que plusieurs secteurs du marché des titres à revenu fixe aient été affectés par la hausse des taux au cours de la période.
Les stratégies alternatives ont apporté une source de diversification supplémentaire au cours d’un trimestre marqué par la hausse des prix du pétrole et une volatilité accrue dans l’ensemble des catégories d’actifs. Toutefois, sans les données d’attribution trimestrielle détaillées, il n’est pas possible d’identifier les stratégies qui ont contribué positivement ou négativement au rendement.
Dans l’ensemble, les conditions de marché ont été favorables aux actions mondiales, mais désavantageuses pour les placements à revenu fixe. L’exposition équilibrée du portefeuille aux actions mondiales, aux titres à revenu fixe et aux stratégies alternatives a été une source de diversification entre plusieurs catégories d’actifs durant une période où les marchés boursiers et obligataires ont affiché des rendements contrastés.
Revue des marchés : La croissance des bénéfices a eu un effet très positif sur les actions
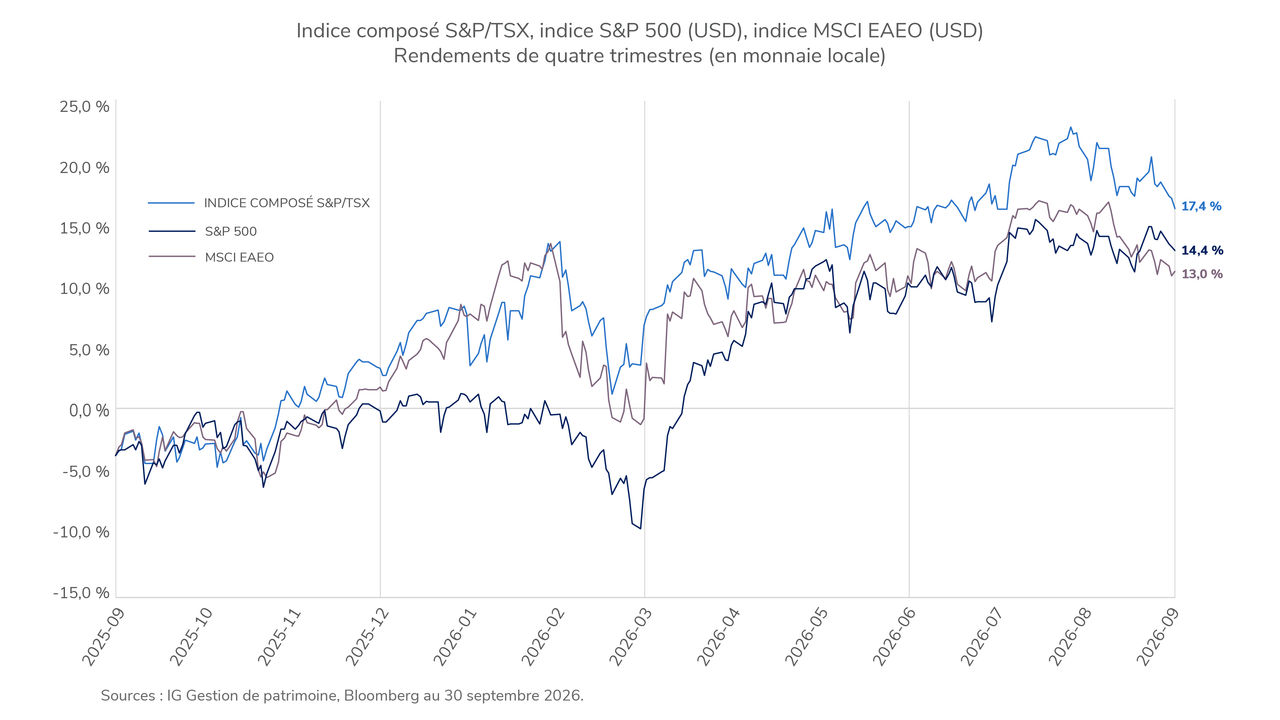
Le troisième trimestre a montré que le cycle économique actuel profite toujours d’un bon soutien, mais que les risques ont changé. La croissance s’est maintenue, les bénéfices se sont améliorés et les investissements des sociétés sont restés solides, mais la hausse des prix du pétrole, l’inflation persistante et l’augmentation des taux à long terme ont rendu la trajectoire plus incertaine. Les actions ont progressé grâce au soutien fondamental des bénéfices, même si les taux plus élevés limitent le potentiel de nouveaux gains.
Les actions canadiennes ont profité des gains dans les secteurs des ressources et de la finance. La hausse des prix du pétrole a soutenu l’énergie, et les sociétés de métaux précieux ont été parmi les plus performantes. Les bénéfices des banques ont tiré parti de l’activité sur les marchés financiers, des revenus des activités de négociation et des coûts modérés du crédit. Les actions américaines ont également progressé, portées par des bénéfices solides et les investissements continus dans la technologie. L’augmentation des taux obligataires a pesé sur les secteurs plus sensibles aux taux d’intérêt.
Les marchés internationaux ont essentiellement fait belle figure, certaines régions de l’Asie bénéficiant de la demande continue dans l’ensemble de la chaîne d’approvisionnement des technologies de l’IA. Les titres à revenu fixe ont subi une pression accrue, car la hausse des taux des obligations gouvernementales a dépassé les taux de coupon, tandis que les titres non gouvernementaux sont demeurés relativement résilients. Dans l’ensemble des marchés, l’opposition entre la vigueur des bénéfices et l’inflation et les taux d’intérêt plus élevés est devenue le principal facteur de tension.
Perspectives : L’inflation et les coûts de l’énergie ont fait grimper les taux à long terme
La récente vigueur des bénéfices a relevé la barre pour la performance future des marchés. Les valorisations des sociétés américaines se situent dans le haut de leur fourchette historique et sont sous pression en raison de la hausse des taux obligataires. Les investisseurs anticipent une forte croissance des bénéfices, ce qui pourrait soutenir les actions à court terme, mais l’ampleur des gains pourrait être limitée.
Il reste deux décisions sur les taux pour la Réserve fédérale américaine et la Banque du Canada d’ici la fin de l’année, et la persistance de l’inflation a poussé les banques centrales à resserrer leur politique. Les taux à long terme continuent de faire pression sur les actions, tout en améliorant le potentiel de revenu des obligations.
Les élections de mi-mandat aux États-Unis pourraient accentuer la volatilité des marchés, mais la période à venir sera façonnée par le cycle économique, l’inflation et les taux d’intérêt.
Si vous avez des questions sur votre stratégie de placement, parlez à votre conseiller ou conseillère IG.
Commissions, fees and expenses may be associated with mutual fund investments and the use of iProfile™ Managed Asset Program. Read the prospectus and speak to an IG Advisor before investing. The rate of return is the historical annual compounded total return as of September 30, 2026, including changes in value and reinvestment of all dividends or distributions. It does not take into account sales, redemption, distribution, optional charges or income taxes payable by any security holder that would have reduced returns. Mutual funds are not guaranteed, values change frequently and past performance may not be repeated. An asset allocation service, iProfile is a managed asset program for clients with a minimum of $250,000 invested in the iProfile program. Mutual funds and investment products and services are offered through the Mutual Fund Division of IG Wealth Management Inc. (in Quebec, a firm in financial planning). And additional investment products and brokerage services are offered through the Investment Dealer, IG Wealth Management Inc. (in Quebec, a firm in financial planning), a member of the Canadian Investor Protection Fund.
This commentary may contain forward-looking information which reflects our or third-party current expectations or forecasts of future events. Forward-looking information is inherently subject to, among other things, risks, uncertainties and assumptions that could cause actual results to differ materially from those expressed herein. These risks, uncertainties and assumptions include, without limitation, general economic, political and market factors, interest and foreign exchange rates, the volatility of equity and capital markets, business competition, technological change, changes in government regulations, changes in tax laws, unexpected judicial or regulatory proceedings and catastrophic events. Please consider these and other factors carefully and do not place undue reliance on forward-looking information. The forward-looking information contained herein is current only as of September 30, 2026. There should be no expectation that such information will in all circumstances be updated, supplemented or revised whether as a result of new information, changing circumstances, future events or otherwise.
This commentary is published by IG Wealth Management. It represents the views of our Portfolio Managers and is provided as a general source of information. It is not intended to provide investment advice or as an endorsement of any investment. Some of the securities mentioned may be owned by IG Wealth Management or its mutual funds, or by portfolios managed by our external advisors. Every effort has been made to ensure that the material contained in the commentary is accurate at the time of publication, however, IG Wealth Management cannot guarantee the accuracy or the completeness of such material and accepts no responsibility for any loss arising from any use of or reliance on the information contained herein.
Trademarks, including IG Wealth Management and IG Private Wealth Management, are owned by IGM Financial Inc. and licensed to subsidiary corporations.
©2026 IGWM Inc.